Al meer dan tien jaar zijn gadgetconsumenten en computerbouwers gewend aan dalende prijzen voor geheugencomponenten (RAM) en SSD-opslag, terwijl de capaciteiten bleven groeien. Deze dynamiek is echter drastisch omgeslagen door een wereldwijde verstoring in de toeleveringsketen die in de industrie 'RAMageddon' of memflation wordt genoemd.
Achter de schermen slurpt de grootschalige bouw van datacenters voor kunstmatige intelligentie (AI-datacenters) de wereldwijde productiecapaciteit voor halfgeleiders op. De gevolgen blijven niet beperkt tot zakelijke serverruimten: van de exploderende prijzen van DDR5-RAM-kits op de markt voor zelfbouw-pc's tot prijsstijgingen voor mid-range en vlaggenschip-smartphones, het hele ecosysteem van gadgets en computers voelt momenteel de scherpste kostenstijging van componenten in jaren.
1. De kern van de "RAMageddon"-crisis: Verschuiving van fabriekscapaciteit voor AI-servers
Om te begrijpen waarom de prijzen van consumentenapparaten ook de pan uit rijzen, moeten we kijken naar hoe 's werelds drie grootste geheugenproducenten—Samsung, SK Hynix en Micron—hun productielijnen inrichten.
a. Hoge prioriteit voor HBM en enterprise-SSD's
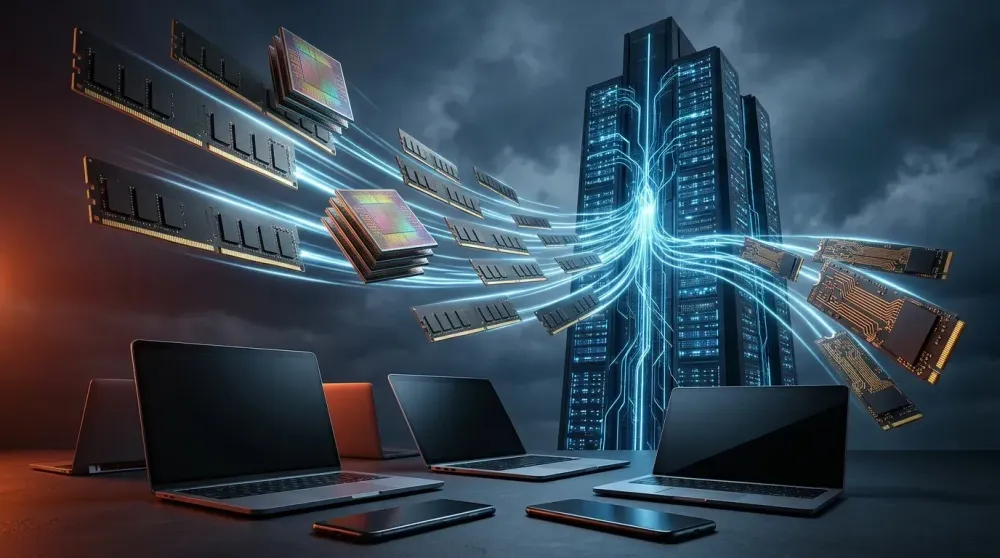
De infrastructuur voor het trainen en gebruiken van moderne AI-modellen vereist extreem sneldrogend geheugen, bekend als High Bandwidth Memory (HBM), en massieve enterprise-SSD's. Omdat cloudgiganten bereid zijn de hoofdprijs te betalen en langetermijncontracten af te sluiten, leiden geheugenfabrikanten hun wafelcapaciteit en productielijnen af van consumentengeheugen zoals DDR5 en LPDDR5X naar winstgevende AI-serverproducten.
De enorme kapitaaluitgaven (CapEx) van cloudserviceproviders (CSP's) blijken duidelijk uit marktonderzoeksdata. Volgens prognoses van TrendForce zal de gecombineerde DRAM- en NAND Flash-uitgave in 2026 zo'n 47% uitmaken van de totale CapEx van grote CSP's, met een verwachte stijging tot wel 68% in 2027. Dit cijfer illustreert hoe massief de kapitaalstroom voor AI-infrastructuur is die concurreert om dezelfde siliciumwafers als consumentenapparaten.
b. Stijgend aandeel van geheugenkosten in de Bill of Materials (BOM)
Door het slinkende aanbod van conventionele chips zijn geheugencomponenten getransformeerd van een klein onderdeeltje in het productiebudget tot een grote kostenpost voor apparaatbouwers. Volgens industriële analyses van de RAMageddon-crisis is het aandeel van de geheugenkosten—historisch gezien rond de 15% van de totale productiekosten—inmiddels gestegen tot ruim 35% en in bepaalde configuraties zelfs tot bijna 70%.
Dit tekort is ook meetbaar in de cijfers van wereldwijde marktanalisten:
- DRAM-markt: In een DRAM-marktprognoserapport van Gartner leidt een vraagoverschot van circa 6,9% in 2026 tot een extreme stijging van de DRAM-industrieomzet en blijft de prijsdruk aanhouden tot 2027.
- NAND Flash / SSD-markt: In het opslagsegment schat Gartner het tekort aan NAND-aanbod in 2026 op 8%, wat leidt tot scherpe stijgingen van de contractprijzen voor solid-state-opslagmodules.
2. Tastbare gevolgen voor gadgets: Hogere smartphoneprijzen en "RAM-rantsoenering"
De druk op de productiekosten kan niet langer worden geabsorbeerd door de marges van smartphonefabrikanten. Vanaf de tweede helft van dit jaar worden consumenten wereldwijd geconfronteerd met een golf aan prijsaanpassingen en gewijzigde specificatiestrategieën.
a. Prijsaanpassingen door Apple, Samsung en Google
Grote merken worden gedwongen de prijzen van hun producten aanzienlijk te verhogen:
- Apple en Samsung: Zoals gemeld door The Guardian over de impact van de geheugencrisis op consumentenelektronica, past Apple prijsstijgingen toe op zijn vlaggenschipproducten, terwijl Samsung de prijzen verhoogt van de Galaxy S-vlaggenschiplijn, opvouwbare telefoons en de Galaxy A-middenklasse om de productiekosten te compenseren.
- Google Pixel: Een verrassende stap komt ook van Google; PhoneArena belicht het besluit van Google om de prijs van een momenteel aangeboden Pixel-model wereldwijd met zo'n $100 of €100/£100 te verhogen—waarmee de traditionele trend van prijsdalingen halverwege de productcyclus wordt doorbroken.
b. Het fenomeen RAM-rantsoenering in het midden- en budgetsegment
Om te voorkomen dat de verkoopprijs van instap- en mid-rangemodellen te ver buiten het bereik van kopers stijgt, passen sommige fabrikanten RAM-rantsoenering toe. In plaats van de geheugencapaciteit agressief op te schroeven zoals in voorgaande jaren, kiezen fabrikanten ervoor om de basiscapaciteit slank te houden op 8 GB of andere ondersteunende specificaties te verlagen om een concurrerend prijspunt te behouden.
Deze situatie zorgt voor een ironische paradox in de gadgetindustrie: enerzijds vereisen lokale AI-functies (on-device AI) steeds meer RAM, maar anderzijds maken de fysieke kosten van LPDDR-chips het uitbreiden van het geheugen in betaalbare telefoons erg duur.
3. Gevolgen voor computers: DDR5-prijzen exploderen, goedkope laptops bedreigd
De pc-sector (zelfbouw-pc's, consumentenlaptops en werkstations) voelt de impact net zo hard als de telefoniemarkt.
a. Wereldwijde leveringsdruk & het verdwijnen van betaalbare laptops
Volgens een officieel persbericht van Gartner zijn de exploderende geheugenkosten de hoofdoorzaak van de verwachte daling van de wereldwijde pc-leveringen met 10,4% en de smartphoneleveringen met 8,4% gedurende 2026. In het consumentenlaptopssegment worstelen grote fabrikanten om betaalbare modellen onder de prijsvork van $400–$500 te behouden, simpelweg omdat de kosten van RAM en SSD al een te groot deel van het componentenbudget opslokken.
b. Domino-effect op de zelfbouw-pc- en werkstationsmarkt
Voor pc-bouwers en content creators die een hoge capaciteit nodig hebben, is het domino-effect van deze crisis direct voelbaar in de onderdelenwinkels en bij build-to-order-configuraties:
- Scherpe stijging van DDR5 en DDR4: Tom's Guide rapporteert over acute aanvoerdruk en dramatische prijsstijgingen op DDR5-RAM-modules van grote leveranciers doordat de marktvoorraad opraakt. Zelfs ouder DDR4-geheugen wordt in prijs opgedreven doordat fabrieken de productie geleidelijk afbouwen.
- Beperkte voorraad van high-end geheugen: In een CNET-artikel over de paniek in de tech-industrie rond RAMageddon kampen configuraties met hoge capaciteiten, zoals 64 GB of 128 GB voor werkstations en professionele creatieven, vaak met voorraadtekorten en veel langere levertijden.
4. Wanneer komt er een einde aan deze crisis? Vooruitzichten voor 2027 tot 2028
De grootste vraag voor consumenten die de aankoop van een nieuwe laptop of pc-upgrade uitstellen, is wanneer de geheugenprijzen weer normaal worden. Het antwoord vraagt om extra geduld, aangezien de bouw van nieuwe halfgeleiderfabrieken (fabs) jaren in beslag neemt voordat ze klaar zijn voor massaproductie.
Op basis van TrendForce-prognoses over de vooruitzichten van de geheugenindustrie richting 2027 zijn er twee verschillende hersteltrajecten voor DRAM en NAND Flash:
- DRAM-aanbod blijft krap gedurende heel 2027: Omdat het productieproces van HBM en server-DRAM langere wafelcycli vereist en de capaciteit grotendeels is vastgelegd via langetermijncontracten, zal de schaarste in DRAM naar verwachting volgend jaar aanhouden.
- Kans op geleidelijke verlichting voor NAND Flash: In tegenstelling tot DRAM kan de uitbreiding van de fabriekscapaciteit en de dalende vraag naar consumentenelektronica ervoor zorgen dat het NAND Flash-aanbod in de tweede helft van 2027 wat ruimer wordt.
Ondertussen waarschuwen diverse halfgeleiderexecutives en marktanalisten dat de druk op de geheugenmarkt naar verwachting gedurende heel 2027 zwaar zal blijven, waarbij een algehele normalisering op zijn vroegst pas in 2028 wordt bereikt.
Praktische tips voor consumenten in deze tijd
Als u van plan bent om binnenkort een apparaat te kopen te midden van de RAMageddon-trend:
- Koop geen te krap bemeten RAM: Gezien het feit dat zelfstandig upgraden na aankoop steeds duurder wordt—vooral bij systemen met vastgesoldeerd geheugen (unified memory)—kunt u het best kiezen voor een minimumcapaciteit van 16 GB voor dagelijks gebruik, zodat het apparaat de komende 3 à 4 jaar relevant blijft.
- Profiteer van resterende voorraden van de vorige generatie: Vlaggenschepen of laptops van één generatie oud bieden vaak nog een veel redelijkere prijs-capaciteitsverhouding voor RAM en SSD voordat de golf van nieuwe prijzen de detailhandel volledig bereikt.
Conclusie
De "RAMageddon"-crisis bewijst hoe sterk de band is tussen grootschalige AI-cloudinfrastructuur en de prijzen van consumentenelektronica. Wanneer de productiecapaciteit van Samsung, SK Hynix en Micron wordt opgeslokt door de vraag naar HBM en datacenterservers, dragen smartphonegebruikers, pc-bouwers en laptopkopers de last van de prijsaanpassingen en specificatiebeperkingen. Het begrijpen van deze dynamiek in de toeleveringsketen helpt kopers om beter geïnformeerde beslissingen te nemen over het upgraden van apparatuur totdat de wereldwijde productiecapaciteit weer in evenwicht is.