十多年来,数码消费者和电脑组装爱好者一直习惯于享受内存(RAM)和固态硬盘(SSD)存储组件价格不断下降、容量越来越充裕的红利。然而,由于被行业称为**"RAMageddon"**或memflation(内存通胀)的全球供应链现象,这种动态现在正发生剧烈逆转。
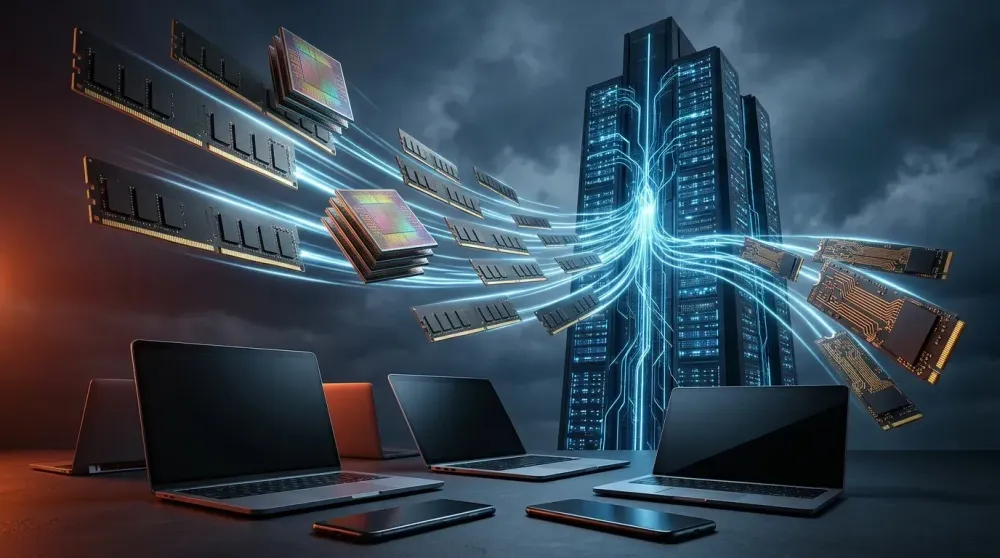
在幕后,大规模人工智能数据中心(AI data center)的建设正在吞噬全球的半导体制造产能。其影响并未止步于企业级服务器机房:从组装电脑市场上DDR5内存条价格的飙升,到中端和旗舰智能手机价格的上涨,整个数码与电脑生态系统目前正在经历近年来最剧烈的组件成本压力。
1. "RAMageddon"的根源:为AI服务器让路的工厂产能转移
要理解为什么消费设备的價格也随之飙升,我们需要看看全球三大内存制造商——三星、SK海力士和美光——是如何分配其生产线的。
a. 优先发展HBM和企业级SSD
现代AI模型训练和推理基础设施需要超高速内存(即高带宽内存,High Bandwidth Memory,简称HBM)以及海量容量的企业级SSD。由于云服务巨头愿意支付高价并锁定长期供应合同,内存制造商已将他们的晶圆产能和制造路线图从DDR5或LPDDR5X等消费级内存转移到高利润的AI服务器产品上。
市场研究数据展现了云服务提供商(CSP)巨大的资本支出吸收能力。根据TrendForce的预测,DRAM和NAND Flash支出的总和预计将占2026年主要CSP总资本支出(CapEx)的47%,并预计在2027年飙升至68%。这一数字描绘了AI基础设施庞大资本流向的图景,它正在与消费设备争夺相同的硅片。
b. BOM(物料清单)中内存成本占比的飙升
由于传统芯片供应收缩,内存组件现在已从生产预算中的一个小部分转变为设备组装商的主要成本负担。根据关于RAMageddon危机的行业分析,历史上一向只占设备总组装成本约15%的内存成本份额,现在已经飙升至超过35%,在某些配置中甚至接近70%。
这种供应赤字状况也在全球市场分析师的数据中得到了量化:
- DRAM市场: 在Gartner的DRAM市场预测报告中,2026年约6.9%的供应赤字失衡极大地推动了DRAM行业收入的激增,并将价格压力维持到2027年。
- NAND Flash / SSD市场: 在存储领域,Gartner预计2026年NAND的供应短缺率将达到8%,这引发了固态存储模块合同价格的急剧上涨。
2. 数码类别的现实影响:智能手机价格上涨与"RAM配给制"
手机厂商的利润率最终再也无法吸收这种制造成本压力。进入今年下半年,各国的消费者正面临着一波价格调整以及设备规格策略的改变。
a. 来自苹果、三星和谷歌的价格调整
一些主要品牌被迫大幅提高其产品的标价:
- 苹果和三星: 正如《卫报》关于内存危机对消费电子产品影响的报道中所述,苹果在其旗舰产品系列中实施了涨价,而三星也提高了Galaxy S旗舰系列、折叠屏手机以及Galaxy A中端系列的售价,以抵消生产成本。
- 谷歌 Pixel: 谷歌也采取了令人惊讶的举措,PhoneArena重点报道了谷歌决定在全球范围内将当前在售的Pixel设备价格提高约100美元或100欧元/100英镑——打破了产品生命周期中价格下降的传统模式。
b. 中端和经济型市场的RAM配给制现象
为了防止入门级和中端(entry-level和mid-range)基础款的售价超出买方的承受范围,一些制造商开始实施**"RAM配给制"**(RAM rationing)。厂商倾向于将基础容量保持在8GB的精简水平,或者削减其他辅助规格,以保持有竞争力的售价,而不是像往年那样激进地提升内存容量标准。
这种情况在数码行业中造成了一种特殊的讽刺:一方面,本地AI功能(on-device AI)需要越来越大的RAM,但另一方面,LPDDR芯片的物理成本使得廉价手机上的内存容量扩展变得极其昂贵。
3. 电脑类别的影响:DDR5价格飙升,廉价笔记本电脑面临威胁
个人电脑板块(组装PC、消费级笔记本电脑以及工作站)受到的冲击丝毫不亚于手机市场。
a. 全球出货量压力与廉价笔记本电脑细分市场的消失
根据Gartner官方新闻稿,内存成本的激增是2026年全球PC出货量预计下降10.4%以及智能手机出货量下降8.4%的主要诱因。在消费级笔记本电脑细分市场中,由于仅RAM和SSD的成本就占据了过大的组件预算份额,大厂商很难将经济型机型维持在400至500美元的价格区间以下。
b. 对组装PC和工作站市场的多米诺骨牌效应
对于需要大容量的PC组装商或内容创作者来说,这场危机的多米诺骨牌效应在组件商店和按需构建(build-to-order)配置中得到了直接体现:
- DDR5和DDR4价格急剧上涨: Tom's Guide的报道指出,在市场库存耗尽的情况下,主要供应商的DDR5内存模块面临严重的供应压力和价格戏剧性上涨。甚至上一代DDR4内存也由于工厂逐渐停止生产而被推高。
- 高容量内存库存有限: 在CNET关于科技行业对RAMageddon感到恐慌的报道中,工作站和专业创意需求的64GB或128GB等大容量配置经常面临库存短缺或长得多的交货等待时间。
4. 这场危机何时结束?2027至2028年展望
对于推迟购买新笔记本电脑或升级PC的消费者来说,最大的问题是内存价格何时能恢复正常。这个答案需要额外的耐心,因为建设新的半导体制造厂(fab)需要数年时间才能准备好大规模生产。
根据TrendForce关于2027年内存行业前景的预测,DRAM和NAND Flash之间存在两条不同的恢复轨迹:
- 整个2027年DRAM供应依然紧俏: 由于HBM和服务器DRAM的生产过程需要更长的晶圆周期,且其产能已通过长期协议大量锁定,预计DRAM短缺将持续到明年。
- NAND Flash有望逐步缓解: 与DRAM不同,新工厂产能的扩张以及消费电子需求的疲软可能会使NAND Flash的供应在2027年下半年开始略有缓解。
同时,一些半导体高管和行业观察家警告说,预计整个2027年内存市场压力仍然沉重,全面正常化最早可能要到2028年才能实现。
给当前消费者的实用建议
如果您计划在RAMageddon趋势中近期购买设备:
- 不要购买内存太小的设备: 考虑到购买后自行升级的成本变得越来越昂贵——尤其是对于采用焊接内存(unified memory)的系统——请选择至少16GB的容量用于日常使用,以确保设备的使用寿命在未来3到4年内保持相关性。
- 利用仍有剩余库存的上一代产品: 在新一轮价格调整普及到零售市场之前,比最新系列低一代的旗舰设备或笔记本电脑通常仍能提供更合理的RAM和SSD容量价格比。
结论
*"RAMageddon"*危机证明了大规模AI云基础设施与日常消费者手中电子产品价格之间的紧密联系。当三星、SK海力士和美光的生产能力被HBM和数据中心服务器的需求所吸收时,智能手机消费者、PC组装商和笔记本电脑买家就成了承担价格调整和规格收紧影响的一方。了解这一供应链动态有助于买家更仔细地做出设备升级决策,直到全球产能恢复平衡。